Да не оскудеет рука дающего инвестирующего, как говорится. Инфраструктурно-строительный дебют на бирже! Послезавтра, 15 сентября, заявки на два выпуска соберет «НПС Капитал» — эмитент определенно любопытный, но не без своих скелетов в шкафу.
Чтобы не пропустить свежие обзоры, подписывайтесь на мой фирменный телеграм-канал или канал в Макс с авторской аналитикой и инвест-юмором.
👷♂️А теперь — помчали смотреть на новые выпуски Нацстройпроекта!
🏗️Эмитент: ООО «Нацстройпроект Капитал»
Нацстройпроект Капитал привлекает финансирование для АО «ГК Нацпроектстрой».
👷♂️ГК Нацпроектстрой — крупнейший в России инфраструктурный холдинг, который специализируется на проектировании, строительстве и обслуживании объектов автодорожной, ж/д, энергетической и портовой инфраструктуры.
За время работы АО «ГК НПС» реализовало более 1000 проектов различного масштаба — среди них Архангельский мост через р. Шексну в Череповце, аэровокзал Брянска и др. Сейчас компания строит в т.ч. Большой Смоленский мост у нас в Питере.
По открытым данным, конечными бенефициарами ГК «Нацпроектстрой» являются Алексей Крапивин (контролирует 52% через ГК «1520») и структуры Аркадия Ротенберга (48%).
⭐Кредитный рейтинг: А+ «стабильный» от Эксперт РА (апрель 2026) и А «стабильный» от НКР (апрель 2026).
💼Облигаций в обращении нет, это дебют.
📊Финансовые результаты
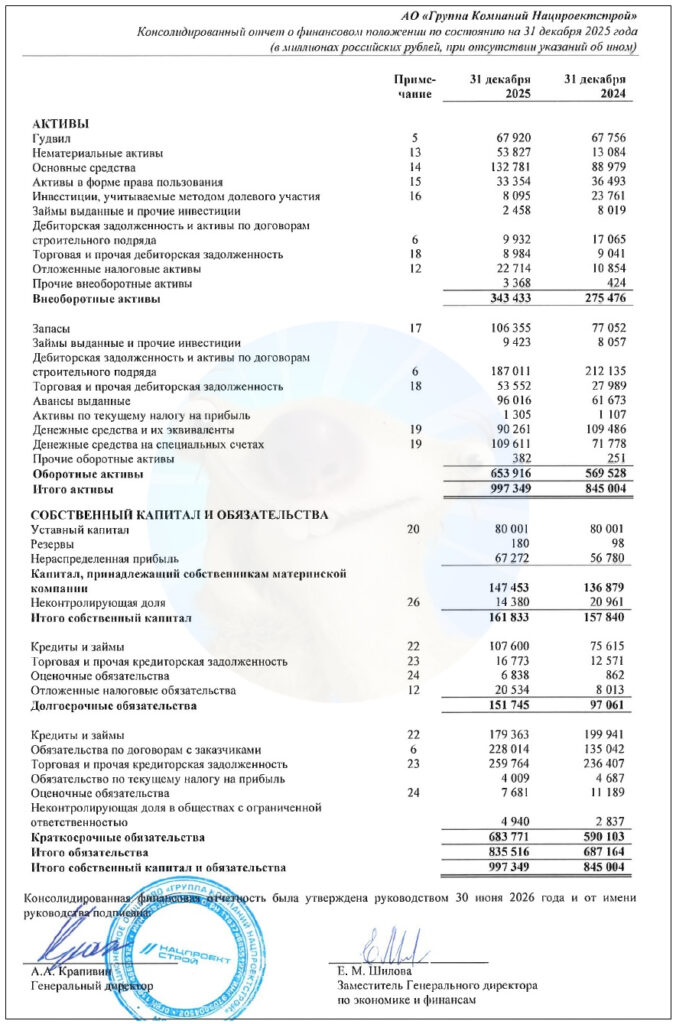
Смотрим ключевые цифры из недавно опубликованного отчета по МСФО за 2025 год:
🔽Выручка: 611 млрд ₽ (-17,3% г/г). Себестоимость тоже снизилась, но меньше — на 16,7% до 534 млрд. EBITDA упала вдвое до 42,8 млрд ₽, рентабельность по EBITDA уменьшилась на 5,7 п.п. до символических 7%.
🔽Чистая прибыль: 1,2 млрд ₽ (падение в 27,5 раз!). Финансовые расходы подскочили на 53% до 55 млрд.
💰Собств. капитал: 162 млрд ₽ (+2,5% за год). Активы прибавили 18% до 997 млрд ₽. На балансе 90,3 млрд ₽ кэша (в конце 2024 было 109 млрд).
🔺Кредиты и займы: 266 млрд ₽ (+12,3% за год). Оценочная долговая нагрузка Чистый долг/EBITDA резко выросла с 1,36x до 4,1x. Капитал при этом почти полностью перекрывает чистый долг, что радует.
⚙️Параметры выпусков
💎Выпуск 1Р1 (фикс):
● Название: НацпрстройК-001Р-01
● YTM: не выше КБД (3 года)+400 б.п.*
● Срок: 3 года (1080 дней)
● Выпуск для всех
*Актуальное значение КБД МосБиржи на 13.09.2026 для 3-летних ОФЗ составляет ~15,2%. Значит, макс. доходность YTM при этих параметрах будет не выше 19,2%, что соответствует купону ~17,8%, но возможно ниже. Так, Сбер прогнозирует купон от 15,75% до 17,75%.
💎Выпуск 1Р2 (флоатер):
● Название: НацпрстройК-001Р-02
● Купон до: КС+450 б.п.
● Срок: 2,5 года (900 дней)
❗Только для квалов
💎Общие для обоих выпусков:
● Номинал: 1000 ₽
● Объем: от 5 млрд ₽
● Выплаты: 12 раз в год
● Без оферты и амортизации
● Рейтинг: А+ от Эксперт РА, А от НКР
👉Организаторы: ВТБ Капитал Трейдинг, Газпромбанк, Sber CIB, Совкомбанк, Т-Банк.
⏳Сбор заявок — 15 сентября, размещение — 18 сентября 2026.
🤔Резюме: монолитно, но не совсем
🏗️Итак, Нацпроектстрой размещает фикс на 3 года и флоатер на 2 года общим объемом от 5 млрд ₽ с ежемесячными купонами, без амортизации и без оферты.
✅Мощный эмитент. Крупнейший в РФ инфраструктурный холдинг с большим портфелем заказов в разных регионах, с неплохим рейтингом А+.
✅Хорошая доходность. Ориентир купонов для фикса и флоатера — выше рынка в этой рейтинговой категории, особенно для для таких монолитных эмитентов.
✅Без оферты и амортизации, что при прочих равных я считаю плюсом.
⛔Падение показателей. Выручка за прошлый год снизилась на 17%, а прибыль рухнула вообще на 96%. Сокращение госзаказа наложилось на пик процентных платежей по ранее набранным кредитам.
⛔Рост долга. Из-за масштабных капзатрат и финансовых расходов, нагрузка ЧД/EBITDA за год взлетела втрое. Практически вся операционная прибыль уходит на обслуживание долгов. Покрытие процентов ICR упало примерно до ~1,2x.
⛔В 2025 г. было нарушение ковенантов по кредитным договорам на общую сумму 84,6 млрд ₽. Долгосрочная часть в размере 5,868 млн ₽ реклассифицирована в краткосрочную.
⛔Флоатер только для квалов. Из-за этого ликвидность может быть понижена. Если вы ещё не квал, то читайте мою инструкцию и приступайте к окваливанию.
💼Вывод: динамика долговых метрик тревожная, но сам эмитент смотрится очень мощно. Напрягает исчезновение прибыли и увеличение финансовой нагрузки, однако собственного капитала и ликвидности на счетах сейчас хватает для покрытия всех текущих расходов. Главные риски — охлаждение экономики и потенциальное дальнейшее сокращение заказов.
При текущей ключевой ставке флоатер выглядит поинтереснее при условии сохранения купона. Впрочем, даже если итоговые ставки немного срежут, всё равно соотношение риск/доходность для обеих бумаг кажется достойным. Возьму это размещение на заметку.
👉Подписывайтесь на мой телеграм или MAX — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
☑️Меня можно читать: Телеграм | MAX | Дзен | Пульс | БКС Профит | Смартлаб