Легенда опять возвращается! Точнее, даже так: Легенда опять размещается! На долговой рынок снова выходит застройщик, и снова питерский.
Cегодня, 22 октября, девелопер соберёт книгу заявок на новый фикс с заманчивым купоном. Давайте посмотрим, что нам могут предложить свежие ЛЕГЕНДАрные облигации.
Чтобы не пропустить свежие обзоры, подписывайтесь на мой фирменный телеграм-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🏗️А теперь — двинули смотреть на новый выпуск Легенды!
🏗️Эмитент: ООО «Легенда»
🏢Легенда — компания, объединяющая активы группы Legenda Intelligent Development.
Группа строит недвижимость в СПб с 2010 г. За время работы компания ввела в эксплуатацию 14 проектов общей жилой площадью более 400 тыс. кв. м. В Питере ей стало тесно, и Легенда вышла на рынок Москвы: в частности, она получила разрешение на застройку 1-й очереди Северного речного порта.
Строит жилье преимущественно в верхнем ценовом сегменте — поэтому когда я присматривал себе квартиру в Питере (а делал я это несколько раз), новостройки от Легенды не попадали в мой шорт-лист просмотров. Красивые, но дорогие, зараза.
👷♂️По состоянию на 01.10.2026, занимает 37-е место в рэнкинге ЕРЗ по объему текущего строительства (403 тыс. кв. м). Что характерно — всё строится точно в срок, без переносов.
Конечный бенефициар группы — Василий Селиванов, возглавлявший компанию Setl City группы Сэтл Групп до 2010 г. Поэтому можно сказать, что Легенда в каком-то смысле «отпочковалась» от Сэтла.
⭐Кредитный рейтинг: BBB «стабильный» от АКРА (июнь 2026), BBB+ «стабильный» от НКР (апрель 2026).
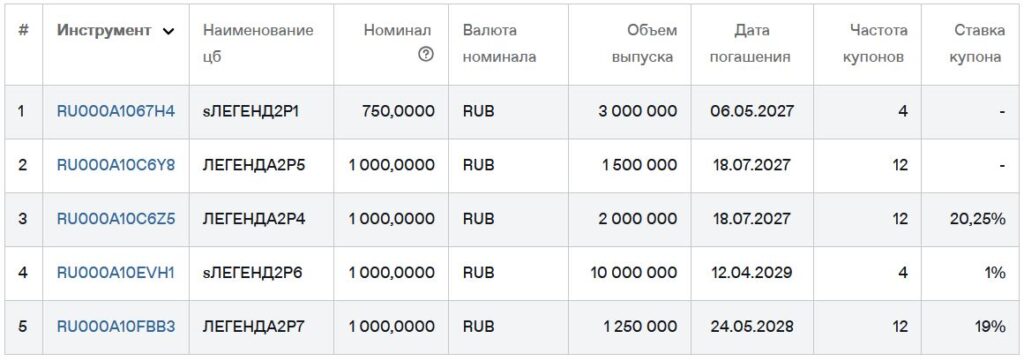
💼В обращении 2 флоатера, 2 фикса и 1 дисконтный выпуск общим объемом 17 млрд ₽. Ближайшее погашение — в мае 2027.
📍Легенда для инвесторов — раскрытие информации
📊Финансовые результаты Легенда
Смотрим основные показатели из отчетности МСФО за 6 мес. 2026:
🔼Выручка: 14,7 млрд ₽ (+13,1% г/г). Драйверы: ЖК «Северный порт», «ЛЕГЕНДА Васильевского», «Новая земля», «Сампсониевский, 32». Но себестоимость растет быстрее выручки — 8,52 млрд ₽ (+22% г/г).
🔼EBITDA (расчетная): 3,38 млрд ₽. Посчитал по классической формуле (доналоговая прибыль + фин. расходы + амортизация), поскольку сам застройщик использует более хитрую схему расчета, в которую включается экономия на счетах эскроу. Рентабельность EBITDA снизилась с 28% до 23%.
🔼Чистая прибыль: 25,6 млн ₽ (-97% г/г). Почти обнулилась из-за огромных финансовых расходов — 4,27 млрд ₽ (+49,5% г/г).
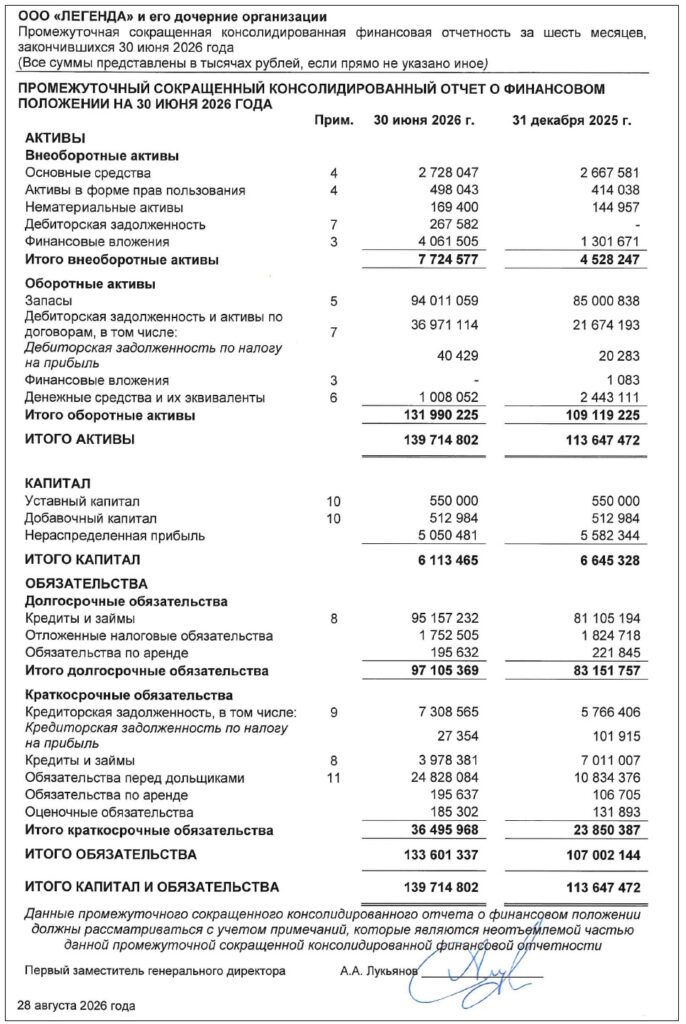
💰Собств. капитал: 6,11 млрд ₽ (-8% за 6 мес). Активы выросли до 140 млрд ₽ (+23%), в основном за счет увеличения запасов построенного жилья и дебиторки. На балансе 1,01 млрд ₽ кэша (в конце 2025 было 2,44 млрд).
🔺Кредиты и займы: 99,1 млрд ₽ (+12,5% за 6 мес). Из них лишь 4 млрд — краткосрочные, остальные — долгосрочные. В них входит проектное финансирование (ПФ) на 63,1 млрд. Отношение чистого долга к капиталу ухудшилось до 8,8х (по итогам 2024 было 6,4х).
🔺Остатки на счетах эскроу: 44,5 млрд ₽ (+2,5% за 6 мес). Чистый финансовый долг за вычетом эскроу вырос до 53,6 млрд ₽ (+27%). Нагрузка ЧД / EBITDA LTM взлетела до 7,2х (в конце 2025 было 4,9х). Но если из всех обязательств вычесть ПФ (как считает компания), чистый долг составляет «всего» 12,2 млрд ₽, а ЧД/OIBDA — 1,4х.
⚙️Параметры выпуска
● Название: Легенда-002Р-08
● Номинал: 1000 ₽
● Объем: 1 млрд ₽
● Купон: до 21,5% (YTM до 23,75%)
● Выплаты: 12 раз в год
● Срок: 2 года (720 дней)
● Без оферты и амортизации
● Рейтинг: BBB от АКРА, BBB+ от НКР
● Выпуск для всех
👉Организаторы: Совкомбанк, Цифра брокер.
⏳Сбор заявок — 21 октября, размещение — 27 октября 2026.
🤔Резюме: есть вопросики
🏗️Итак, Легенда размещает фикс объемом 1 млрд ₽ на 2 года с ежемесячным купоном, без амортизации и без оферты.
✅Сильные позиции в Питере. Легенда входит в число крупнейших застройщиков города, работает в бизнес- и премиум-сегменте. В 2026 г. стартовали продажи ЖК «Легенда у моря» на намывных территориях Васильевского острова.
⛔Обнуление прибыли. Чистая прибыль рухнула на 97% г/г до символических 25 млн ₽. Операционный денежный поток — минус 14,3 млрд. Компания финансирует стройку за счёт заёмных денег.
⛔Рейтинговый пессимизм. АКРА в июне ухудшило прогноз с «позитивного» на «стабильный» из-за снижения финансовой устойчивости.
⛔Рост долговой нагрузки. Из-за активного кредитования, отношение ЧД/EBITDA взлетело до критических ~7,2х даже за вычетом эскроу. Покрытие процентов ICR опустилось ниже 1х.
Правда, это при «жестком» подсчете с учетом кредитов по ПФ. Если не учитывать ПФ в сумме общего долга (как делает сама компания в отчете), то ЧД/OIBDA снижается до 1,4х, а показатель ЧД/Капитал составляет 2х. Но это всё равно удвоение нагрузки за полгода.
⛔Отраслевые риски. Из-за непростой макроэкономической ситуации и отмены общерыночных льготных ипотек, перспективы рынка недвижимости на ближайшие годы я бы назвал «сдержанными».
💼Вывод: любопытное с точки зрения доходности размещение от амбициозного застройщика-середнячка, но тревожные звонки нарастают. Покрытие счетами эскроу проектного долга снизилось с 85% до 70%. Раньше запас прочности был больше, теперь Легенда сильнее зависит от других источников.
Перенос запусков крупных проектов привёл к тому, что большой долг уже привлечён, а продажи начались позже. В целом, доходность соответствует риску. Прошлый выпуск 2P7 с купоном 19% торгуется около 97% от номинала и даёт ~24% к погашению.
Возможно, за новым имеет смысл понаблюдать уже на вторичке для добавления в ВДО-часть своего портфеля.
👉Подписывайтесь на мой телеграм или MAX — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
☑️Меня можно читать: Телеграм | MAX | Дзен | Пульс | БКС Профит | Смартлаб