Чем ниже ключевая ставка, тем ВЫШЕ поднимается доходность, которой Делимобиль пытается завлечь кредиторов в свои новые облигации. Вот такой вот удивительный биржевой парадокс. Понятно, что не от хорошей жизни.
Чтобы не пропустить свежие обзоры, подписывайтесь на мой фирменный телеграм-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🚗А теперь — поехали смотреть на новый выпуск Делимобиля!
🚘Эмитент: ПАО «Каршеринг Руссия»
Каршеринг Руссия (работает под брендом Делимобиль) — сервис краткосрочной аренды автомобилей, ведущий оператор каршеринга в России. Конкурентные преимущества — собственная разветвленная сеть СТО и самый большой в стране парк транспортных средств.
«Делимобиль» основан в 2015 г., на сегодняшний день оказывает услуги в 22 крупных городах РФ. Аудитория проекта на середину 2026 составляет 13,8 млн пользователей, автопарк — ок. 27 тыс. машин.
Компания провела IPO в начале 2024, привлекла 4,2 млрд ₽ и с тех пор торгуется под тикером DELI. Подробно разбирал бизнес и перспективы Делимобиля перед выходом на биржу.
⭐Кредитный рейтинг: BBB+ «негативный»от АКРА (май 2026), BBB+ «стабильный» от НКР (июнь 2026).
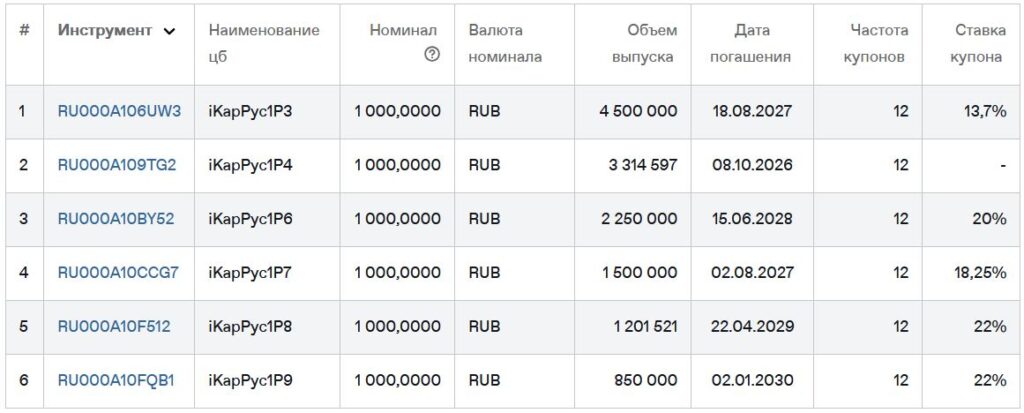
💼В обращении сейчас 5 фиксов и флоатер КарРус1Р4 общим объемом 13,6 млрд ₽. На все предыдущие выпуски я делал детальные обзоры.
⚠️В марте Делимобиль досрочно выкупил с рынка часть своих облигаций выпусков 1Р2, 1Р4 и 1Р5 в рамках добровольной оферты по цене 90-96% от номинала. В мае и июне были полностью погашены остатки выпусков 1Р2 и 1Р5 на 6 млрд ₽. Флоатер 1Р4 на 3,3 млрд погашается уже 8 октября.
📊Финансовые результаты Делимобиль
Результаты 2025 г. я подробно разбирал тут. Теперь смотрим ключевые цифры из свежего отчета по МСФО за 6 мес. 2026:
🔽Выручка: 14,1 млрд ₽ (-3,6% г/г). Себестоимость снизилась меньше — на 2,2% до 11,8 млрд. Снижение выручки (при росте проданных минут на 24% до 1,05 млрд) объясняется сознательным сокращением парка на 12% и смещением фокуса на повышение эффективности.
🔽Скорр. EBITDA: 2,44 млрд ₽ (-5,6% г/г). Рентабельность EBITDA подросла с 13% в прошлом году до 17% в 1п2026. EBITDA за 2 квартал — 1,5 млрд ₽ (+65% к 1 кв.) при рентабельности 20% благодаря росту эффективности текущего автопарка.
🔻Чистый убыток: 1,67 млрд ₽ (в 1п2025 был убыток 1,93 млрд ₽). Главная проблема — гигантские фин. расходы в 3,11 млрд ₽ (но они немного снизились на 13,7% г/г).
💰Собств. капитал: 784 млн ₽ (-68% за 6 мес). Компания активно гасила займы, жертвуя капиталом. Активы увеличились на 9,7% до 39,5 млрд ₽. На счетах 1,05 млрд ₽ кэша (в конце 2025 было 1,27 млрд).
🔺Кредиты и займы: 14,55 млрд ₽ (-21% за 6 мес). Из них долгосрочные — 11,16 млрд ₽, краткосрочные — 3,39 млрд ₽. Долговая нагрузка ЧД/EBITDA LTM с учетом аренды всё ещё очень высокая — 5,8х.

⚙️Параметры выпуска
● Название: КарРус-001Р-10
● Номинал: 1000 ₽
● Объем: 1 млрд ₽
● Купон: до 23,5% (YTM до 26,2%)
● Выплаты: 12 раз в год
● Срок: 1,5 года (540 дней)
● Без оферты и амортизации
● Рейтинг: BBB+ от АКРА и НКР
● Выпуск для всех
👉Организаторы: Альфа-Банк, Газпромбанк, Совкомбанк.
⏳Сбор заявок — 30 сентября, размещение — 05 октября 2026.
🤔Резюме: не ушататься бы
🚘Итак, Делимобиль размещает фикс объемом 1 млрд ₽ на 1,5 года с ежемесячным купоном, без амортизации и без оферты.
✅Относительно крупный эмитент. Ведущая каршеринговая компания России с наибольшей долей рынка. За последние месяцы зашла ещё в 6 городов, доведя их количество до 22.
✅Позитивная операционка. Во 2 кв. 2026 операционная прибыль выросла на 33%, EBITDA — на 65% к 1 кварталу. Расходы на обслуживание автомобилей снизились на 23%. Делимобиль последовательно проводит экспансию в крупные города РФ и наращивает базу клиентов.
Фактически, компания выдавила максимум из каждого авто, сместив фокус на эконом-сегмент. Ничего удивительного — сейчас спрос определяется реальными доходами населения.
⛔Убытки. Сказались крупные вложения в развитие и взлёт процентных расходов. Зато в 2025 г. инвестиции в инфраструктуру закончили: построили свою сеть СТО и первый распределительный центр автозапчастей. Но капитал рухнул до 2% от активов, а если вычесть отложенный налоговый актив, то он вообще отрицательный.
⛔Долговая нагрузка! Вместе с арендой, она составляет около 6х EBITDA. Показатель Чистый долг /капитал достиг 44x – экстремально высокий уровень. Вся годовая EBITDA меньше финансовых расходов, коэф-т покрытия процентов ICR околонулевой.
⛔Снижение рейтинга. В прошлом году АКРА дважды понизила кредитный рейтинг — с А до BBB+, и прогноз сохраняется «негативным». Как и нас, её волнует ухудшение долговой нагрузки, ликвидности и денежного потока. А в последние месяцы ещё и топливный кризис ударил по бизнесу.
💼Вывод: Делимобилю нужно срочно «резать косты», и он это понимает. В ноябре 2025 запущен фокус на сегменте эконом-каршеринга с гибким ценообразованием. Владелец компании Винченцо Трани открыл компании кредитные линии на 10 млрд ₽, что даёт временную передышку для погашения ближайших обязательств. Но условия нового выпуска опять намного лучше рыночных, поскольку иначе просто не занять.
👀Пока что вся EBITDA уходит в выхлопную трубу (на процентные расходы). Купон на 9% выше ключевой ставки — это, конечно, мощно и страшновато одновременно. А вот давать ли каршерингу под такую доходность или пускай уё… уезжает в закат — решайте сами.
👉Подписывайтесь на мой телеграм или MAX — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
☑️Меня можно читать: Телеграм | MAX | Дзен | Пульс | БКС Профит | Смартлаб