Чем холоднее, тем интереснее! Встречаем новый выпуск Якутской топливно-энергетической компании. Суровые северные энергетики готовятся к якутской зиме и сегодня устроили сбор заявок на любопытный флоатер для квалов.
Чтобы не пропустить свежие обзоры, подписывайтесь на мой фирменный телеграм-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🥶А теперь — погнали смотреть на новый выпуск ЯТЭК!
⛽Эмитент: ПАО «ЯТЭК»
🔥Якутская топливно-энергетическая компания (ЯТЭК) занимается разведкой и добычей природного газа на месторождениях в Республике Саха (Якутия). Компания строит магистральный газопровод до побережья Охотского моря протяженностью 1300 км, а также завод по производству моторного топлива и других продуктов газохимии в п. Нижний Бестях.
ЯТЭК — основное и старейшее газодобывающее предприятие Якутии (86% добываемого газа в республике), работает в экстремальных климатических условиях с 1967 г. За время существования потребителям Якутии было поставлено более 60 млрд м³ природного газа.
👉Единственное предприятие, снабжающее газом центральные регионы Якутии и город Якутск. В конце 2025 фокус развития бизнеса сместился с СПГ на энергоёмкие цифровые проекты, включая Якутский цифровой кластер.
Предприятие частное, мажоритарный владелец — Альберт Авдолян. ЯТЭК торгуется на Мосбирже под тикером YAKG, free float — 1,84%.
⭐Кредитный рейтинг: A «стабильный» от АКРА (март 2026), А- «стабильный» от Эксперт РА (апрель 2026).
⛔В августе 2024 Минфин США включил ПАО «ЯТЭК» в блокирующий санкционный список.
💼В обращении 3 выпуска общим объемом 13 млрд ₽. Самый крупный.выпуск ЯТЭК 1Р3 на 6 млрд ₽ погашается уже 9 октября. Очевидно, для его частичного рефинанса и берётся новый займ.
📊Финансовые результаты ЯТЭК
Смотрим ключевые цифры из свежей отчетности по МСФО за 1П2026:
🔼Выручка: 5,78 млрд ₽ (+2,8% г/г). Себестоимость продаж при этом уменьшилась на 9,4%, до 2,07 млрд ₽. Капзатраты кратно выросли, до 1,16 млрд ₽ — компания активно инвестирует в основные средства.
🔼EBITDA: 3,14 млрд ₽ (+28,2% г/г). Рентабельность по EBITDA достигла впечатляющих 54%.
🔼Чистая прибыль: 1,544 млрд ₽ (+31,3% г/г). Финансовые расходы снизились на 13,7% до 625 млн ₽.
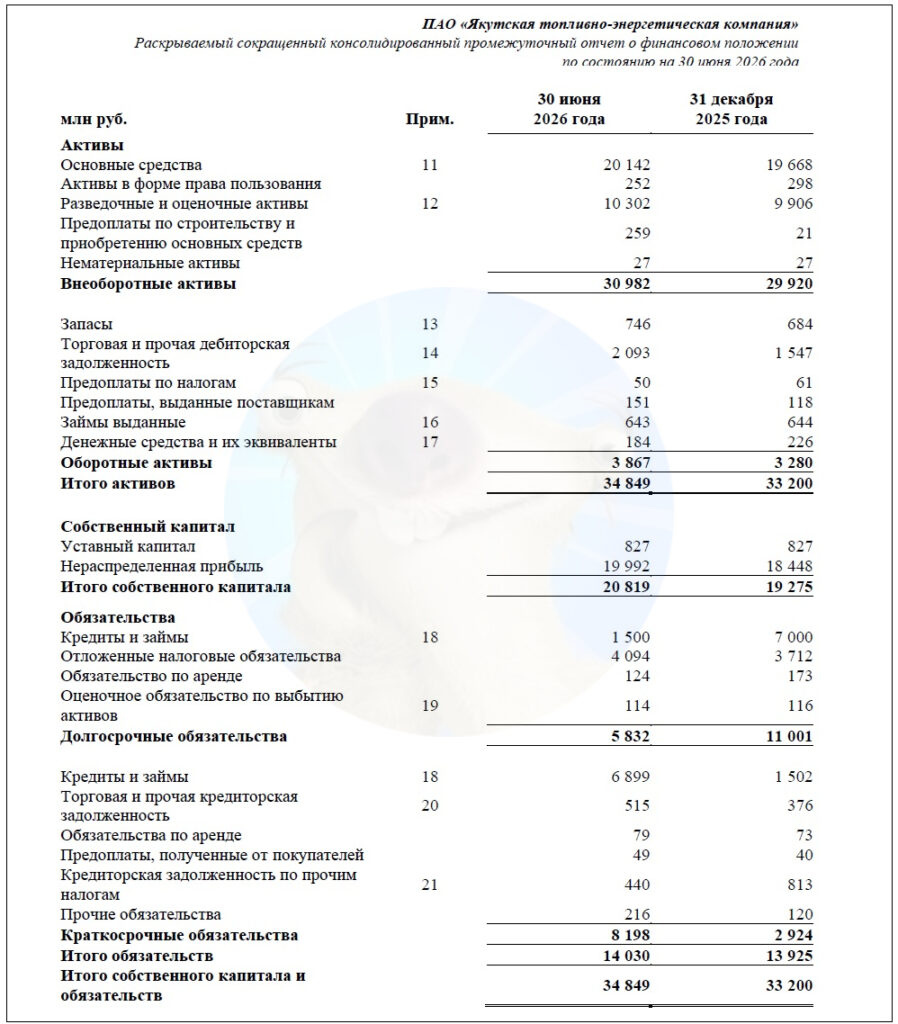
💰Собств. капитал: 20,8 млрд ₽ (+8% за 6 мес). Рост за счет нераспределенной прибыли. Размер активов составил 34,8 млрд ₽ (+5%). На счетах 184 млн ₽ кэша (в конце 2025 было 226 млн).
✅Кредиты и займы: 8,4 млрд ₽ (-1,2% за 6 мес). Показатель Чистый долг/Капитал на минимальном уровне, меньше 0,4х. Долговая нагрузка ЧД /EBITDA (по оценке) улучшилась с 1,81х до 1,56х.
⚙️Параметры выпуска
● Название: ЯТЭК-001Р-07
● Номинал: 1000 ₽
● Объем: 1 млрд ₽
● Купон до: КС+350 б.п.
● Выплаты: 12 раз в год
● Срок: 2,5 года (900 дней)
● Без оферты и амортизации
● Рейтинг: А от АКРА, А- от ЭкспертРА
❗Только для квалов
👉Организаторы: Альфа-Банк, Газпромбанк, Озон Банк.
⏳Сбор заявок — 01 октября, размещение — 06 октября 2026.
🤔Резюме: цифровая газификация!
⛽Итак, ЯТЭК размещает флоатер на 2,5 года объемом 1 млрд ₽ с ежемесячным купоном, без амортизации и без оферты.
✅Относительно известный и крупный эмитент. Крупнейший и старейший газодобытчик в Якутии, монополист по газоснабжению в регионе. Неплохой кредитный рейтинг А.
✅Отличные показатели. Выручка и EBITDA выросли по итогам 1 полугодия, а чистая прибыль вообще взлетела сразу на треть г/г. Компания запустила новое направление монетизации газа через энергоснабжение цифровой инфраструктуры, и планирует нарастить мощность ЦОДов с 2,5 до 100 МВт.
✅Низкая долговая нагрузка. Собственный капитал с большим запасом перекрывает все обязательства, а доля капитала в активах — целых 60%. Нагрузка ЧД/EBITDA на комфортном уровне 1,56х.
👉АКРА отмечает очень сильную рыночную позицию и рентабельность компании. Риски — слабая географическая диверсификация и минимальный свободный денежный поток (FCF).
⛔Только для квалов. Из-за этого ликвидность выпуска может быть понижена. Если вы ещё не квал, то читайте мою инструкцию и приступайте к окваливанию.
💼Вывод: ЯТЭК выглядит очень крепким в финансовом плане благодаря своему монопольному положению в регионе и минимальной долговой нагрузке. Минусы тоже есть, и не только температурные — в частности, околонулевой FCF и концентрация лишь на одном крупном месторождении.
Долговая нагрузка не увеличится, т.к. уже через неделю будет погашен ЯТЭК 1Р3 на 6 млрд. Лично мне новый флоатер нравится при условии сохранения спреда купона на уровне 300 б.п. или выше. Занятно, что неквалам опять не дадут купить вполне надежный выпуск.
👉Подписывайтесь на мой телеграм или MAX — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
☑️Меня можно читать: Телеграм | MAX | Дзен | Пульс | БКС Профит | Смартлаб