В биржевых бумагах Полипласта в последние недели если пока не паника, то очевидно растущая тревога. Вчера НКР снизило рейтинг сразу на 2 ступени (с A до BBB+) и изменило прогноз на «рейтинг на пересмотре с возможностью понижения».
🖨️Я одним из первых шутливо обозвал компанию «бешеным принтером» ещё 1,5 года назад, видя как она клепает выпуски один за другим. Искренне удивлялся, когда в конце 2025 НКР повысило рейтинг компании, хотя уже тогда было понятно, что денежный поток не успевает за растущим долгом.
🤷♂️В общем, трудности назрели давно, и игнорировать их было странно (но инвесторы всё это время умудрялись). А последний месяц в комментах всё чаще появляются нервные вопросы: «Что делать с Полипластом?«
Давайте сначала пройдусь по фактажу, потом выскажу свое сугубо субъективное мнение.
Чтобы не пропустить свежие обзоры, подписывайтесь на мой фирменный телеграм-канал или канал в Макс с авторской аналитикой и инвест-юмором.
📈 Издержки роста
«Полипласт» — крупный, операционно сильный химический холдинг, который стал заложником собственной инвест-программы. Компания за небольшой срок вложила сотни миллиардов в новые мощности, финансируя их дорогим коротким долгом. Теперь все эти долги надо отдавать.
⚠️Кстати, про то что Полипласт завяз в кредитах и СЛИШКОМ активно растёт в долг, я постоянно предупреждал, начиная с декабря 2024! В каждом разборе на этом делал акцент. Почему-то рынок этого упорно не замечал вплоть до нынешней осени, и выпуски после размещения стабильно уходили выше номинала.
Теперь, когда пик погашений (банки + облигации) приходится на ближайшие 9 месяцев, а текущей ликвидности почти не осталось, рынок резко переоценивает риск рефинансирования.
⏳ Хронология падения
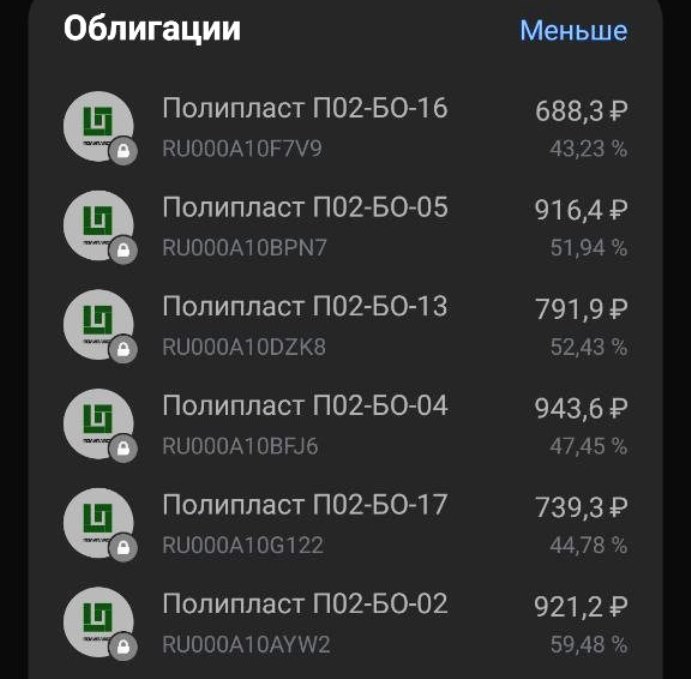
👉Середина сентября. В одном из выпусков на вечерней сессии появился крупный лот на продажу. На фоне низкой ликвидности это спровоцировало первую волну распродажи. Выпуск БО-16 за несколько дней упал примерно со 100% до 86% номинала.
👉17–18 сентября. Падение усилилось на фоне общей коррекции в сегменте облигаций рейтинга A. Рынок начал активно переоценивать кредитный риск.
👉7 октября. АКРА присвоило статус «Под наблюдением», сохранив рейтинг A и стабильный прогноз. Причина — переоценка рисков ликвидности и экспортных поставок.
👉К середине октября БО-16 торговался уже около 70% от номинала. Доходность к погашению по долларовым выпускам (которые, к слову, у меня тоже есть) перевалила за 30% годовых.
👉26 октября. НКР снизило рейтинг с A до BBB+ и изменило прогноз на «рейтинг на пересмотре с возможностью понижения». Причина: существенное ухудшение условий деятельности, рост долговой нагрузки и ухудшение обслуживания долга.
🤔В чем основной риск?
У Полипласта 17 выпусков облигаций в разных валютах, общий облигационный долг — около 48,6 млрд ₽ (плюс ЦФА на 8 млрд ₽).
Примерный график погашений (с учётом оферт):
● 2026 год: 11,1 млрд ₽
● 2027 год: 35,1 млрд ₽ — пик
● 2028 год: 4,2 млрд ₽
● 2029 год: 10,4 млрд ₽
● 2030 год: 2,1 млрд ₽
(цифры могут быть не вполне точные, но их порядок такой).
💰Но облиги — не главная проблема. До середины 2027 г. компании нужно погасить банковские кредиты на ~98 млрд ₽. Общая сумма к возврату в ближайшие 9 месяцев — ~139 млрд ₽. Это означает, что компания полностью зависит от рефинансирования.
Следить, на мой взгляд, надо за двумя вещами: 1) новости о рефинансе банковских кредитов, 2) оферты по флоатерам в декабре 2026 и феврале 2027. Если выкуп пройдёт тяжело и с проблемами — это будет «второй звонок».
✅ Ложка меда в бочке дёгтя
Компания — мощное системообразующее предприятие, занимает около 70% рынка пластификаторов в РФ.
💪Операционно бизнес силён: выручка и EBITDA растут двузначными темпами. Запускаются новые мощности, в частности на «Хромпике» (Первоуральск).
Наличие госбанков среди кредиторов повышают шансы на реструктуризацию/продление кредитов, если дела пойдут совсем плохо.
❌Что усугубляет ситуацию:
Проблемы с отгрузками через южные порты. Экспорт уже упал на 28% г/г до 12,2 млрд ₽. А ведь именно экспорт и генерировал 70%+ всей выручки.
Невыбранные кредитные линии сократились с 13,8 до 5,3 млрд ₽.
Появилась налоговая задолженность, а налоговые претензии, как сообщают открытые источники, привели к блокировке счетов 3 дочерних компаний (суммы незначительны, но сам факт неприятный).
💥Грозит ли Полипласту дефолт?
Риски с прошлого года существенно выросли, но безнадёги нет.
У меня в портфеле 2 выпуска с привязкой к USD: БО-12 и БО-14. Оба в приличном минусе, т.к. покупал их ещё на размещении (хотя с учетом полученных купонов потери копеечные). Но доля минимальная, т.к. риски были очевидны с самого начала. Если у вас больше 5% — жму вашу смелую руку, у вас стальные фаберже!
Я пока что сдержанно-оптимистичен в отношении Полипласта, поэтому и не дёргаюсь. Сентябрьское падение застало меня в период командировки во Владивосток, там я ничего не продавал. Не продаю и сейчас.
🚨В ближайшие 3 квартала Полипласт останется заложником рефинанса. Ключевой вопрос: сможет ли эмитент убедить банки продлить краткосрочные кредиты до момента, когда новые мощности начнут генерировать положительный денежный поток (ожидается с 2027 года), и возобновится ли нормальная отгрузка через черноморские порты? Лично я надеюсь, что да, однако докупать точно не стану и никому не советую. Будем посмотреть.
👉Подписывайтесь на мой телеграм или MAX — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
☑️Меня можно читать: Телеграм | MAX | Дзен | Пульс | БКС Профит | Смартлаб