Необычный эмитент с достойным кредитным рейтингом разместил сразу ДВА выпуска облигаций. На бирже они появятся уже сегодня.
Можно дать в долг под проценты не абы кому, а целому контейнерному терминалу в одном из самых больших портов страны. Давайте смотреть, насколько эта сделка может быть интересной.
Чтобы не пропустить свежие обзоры, подписывайтесь на мой фирменный телеграм-канал или канал в Макс с авторской аналитикой и инвест-юмором.
⚓А теперь — грузимся и едем смотреть на новые выпуски от ПКТ!
🛳️Эмитент: АО «ПКТ»
⚓Первый контейнерный терминал — одна из ключевых операционных компаний группы Global Ports. ПКТ оперирует контейнерным терминалом на территории Большого порта в Санкт-Петербурге (ха-ха, я здесь живу). Снова земляки, значит.
В свою очередь Global Ports — крупнейший в России стивидорный холдинг, контролирующий активы по перевалке контейнерных и других видов грузов в Балтийском и Дальневосточном бассейнах. Входит в состав группы «Дело», где совладельцем является Росатом.
Основные активы Глобал Портс — АО «ПКТ» в Большом Порту Санкт-Петербурга и АО «УЛКТ» (Лужский контейнерный терминал) в Усть-Луге. Оказывает услуги по перевалке и хранению контейнеров, угля, удобрений и др.
⭐Кредитный рейтинг: АA «стабильный» от АКРА (январь 2026) и АА- «стабильный» от Эксперт РА (ноябрь 2025).
💼В обращении до сегодняшнего дня был единственный выпуск ПКТ 2Р1 на 7,5 млрд ₽.
📊Финансовые результаты ПКТ
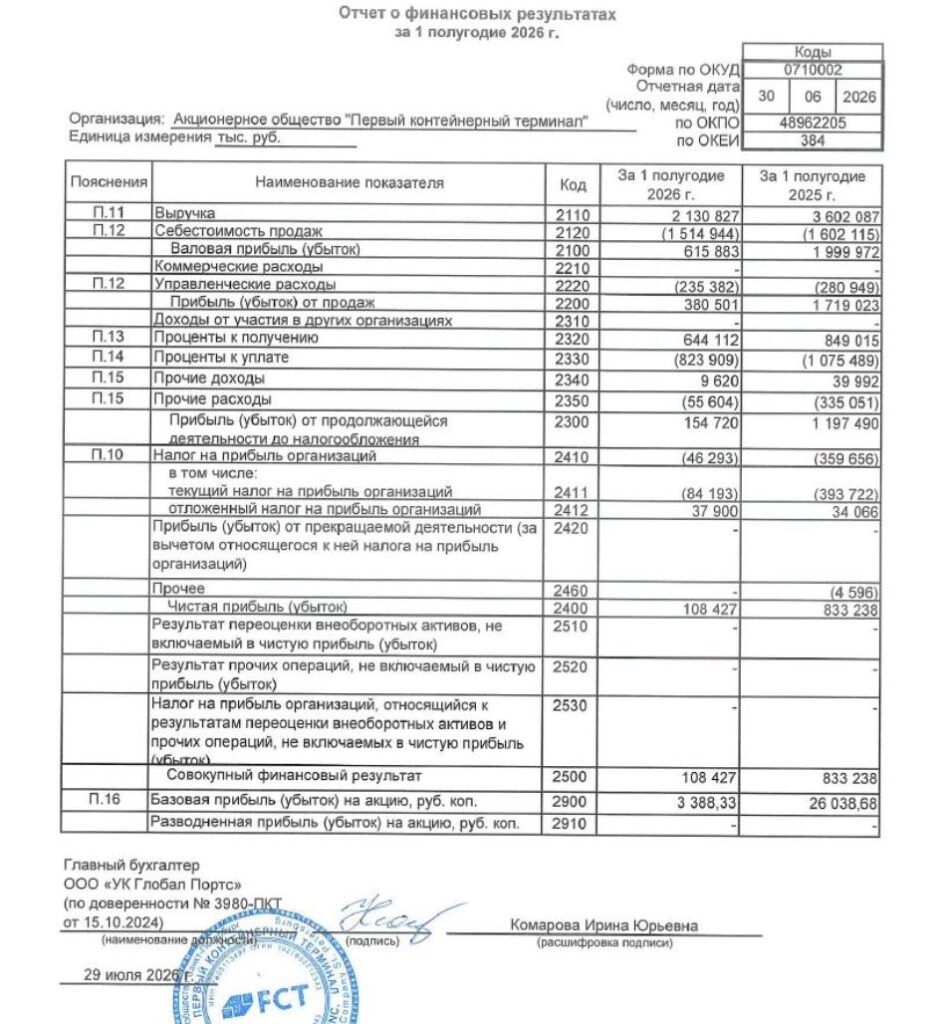
Самый «свежий» отчет ПКТ по МСФО — только за 6 мес. 2025 г. Поэтому смотрим основные цифры за 1п2026 из РСБУ:
🔻Выручка: 2,13 млрд ₽ (-40,8% г/г). Себестоимость при этом снизилась только на 5,4% до 1,51 млрд ₽. EBITDA (по моей оценке) упала на 47% до ~410 млн ₽.
🔻Чистая прибыль: 108 млн ₽ (-87% г/г). Финансовые расходы при этом уменьшились на 23% до 824 млн ₽, прочие расходы вообще сократились в 6 раз. Но и «прочие доходы» почти обнулились.
💰Собств. капитал: 8,79 млрд ₽ (+1,2% за 6 мес) Активы подросли на 1% до 25,6 млрд ₽. На счетах 428 млн ₽ кэша (в конце 2025 было 653 млн).
👉Кредиты и займы: 13,9 млрд ₽ (-1,6% за 6 мес). Почти весь финансовый долг — долгосрочный. Нагрузка Чистый долг / EBITDA LTM крайне высокая (выше 13х), но отчет по РСБУ в этом плане не очень релевантен. Показатель ЧД/Скорр. EBITDA всей группы Global Ports составил 3,6х по итогам 2025г.
⚙️Параметры выпусков
💎Выпуск 2Р2 (фикс):
● Название: ПКТ-002Р-02
● Купон: 16,99% (YTM до 17,75%)
● Срок: 3 года (1080 дней)
💎Выпуск 2Р3 (флоатер):
● Название: ПКТ-002Р-02
● Купон: КС+315 б.п.
● Срок: 4 года (1440 дней)
💎Общие для обоих выпусков:
● Номинал: 1000 ₽
● Объем: до 10 млрд ₽
● Выплаты: 12 раз в год
● Без оферты и амортизации
● Рейтинг: АА от АКРА и НРА, АА- от Эксперт РА
● Выпуски для всех
👉Организаторы: БК РЕГИОН, Россельхозбанк, ИФК Солид, Джи Ай Солюшенс.
⏳Сбор заявок — 06 октября, размещение — 09 октября 2026.
🤔Резюме: че-то прям я не знаю
⚓Итак, ПКТ размещает фикс на 3 года и флоатер на 4 года общим объемом до 10 млрд ₽ с ежемесячным купоном, без амортизации и без оферты.
✅Довольно крупный эмитент. Один из крупнейших контейнерных терминалов страны, расположенный в Санкт-Петербурге. Очень высокий кредитный рейтинг AA.
✅Хорошая операционка. ПКТ обработал 387 тыс. TEU в 2025 г. (+36%), поднявшись с 8-го на 5-е место в рейтинге терминалов России. Свободный денежный поток группы развернулся с минус 0,1 млрд ₽ в 2024 до плюс 2,9 млрд ₽ в 2025.
⛔Обвал собственных фин. показателей. Выручка и прибыль по РСБУ за 1п2026 резко просели. Покрытие процентов ICR на уровне эмитента упало до 1,19х — операционной прибыли едва хватает на обслуживание долга.
⛔Печальная конъюнктура отрасли. Из-за санкций грузооборот в портах Балтийского моря рухнул в разы. Бизнес ищет новые пути логистики и пытается перестраиваться, но нельзя гарантировать, что ситуация не станет ещё хуже.
💼Вывод: учитывая неопределенность вокруг сделки с группой «Дело», премия за риск могла быть и побольше. Ключевой вопрос — сохранит ли «Росатом» полновесную поддержку закредитованного ПКТ при возможном дальнейшем ухудшении операционной ситуации.
Я не освещал это размещение заранее, т.к. большинство физиков от участия в первичке всё равно отсекли гигантской заявкой в 1,4 млн, чтобы не заморачиваться с полным комплектом эмиссионных документов. Теперь можно взять эти бумаги сразу со вторички. А вот нужно ли — вопрос открытый.
👉Подписывайтесь на мой телеграм или MAX — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
☑️Меня можно читать: Телеграм | MAX | Дзен | Пульс | БКС Профит | Смартлаб