Алюминиевый гигант всея Руси размещает очередной выпуск в востребованных нынче юанях. А я, в свою очередь, делаю очередной авторский обзор на новые китайские облиги от Олега Дерипаски. Сбор заявок — 9 октября.
Чтобы не пропустить свежие обзоры, подписывайтесь на мой фирменный телеграм-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🔩А теперь — погнали смотреть на новый выпуск РУСАЛа!
🔗Эмитент: ПАО «ОК „РУСАЛ“
🔩РУСАЛ — компания с долей около 5,5% в мировом производстве алюминия и около 3,8% в мировом производстве глинозема. По алюминию РУСАЛ занимает 3-е место в мире, уступая лишь двум китайским производителям.
Собственная ресурсная база, полный цикл производства и использование ГЭС позволяют поддерживать одну из самых низких себестоимостей в отрасли.
Компании принадлежат 26,4% акций ГМК Норникель — одного из крупнейших в мире производителей никеля, палладия, платины и меди. РУСАЛ управляет 43 производствами в 13 странах мира на 5 континентах. Основной акционер РУСАЛа — компания «ЭН+ Групп» Олега Дерипаски с долей 56,9%.
⭐Кредитный рейтинг: А+ «стабильный» от АКРА (март 2026) и Эксперт РА (август 2026).
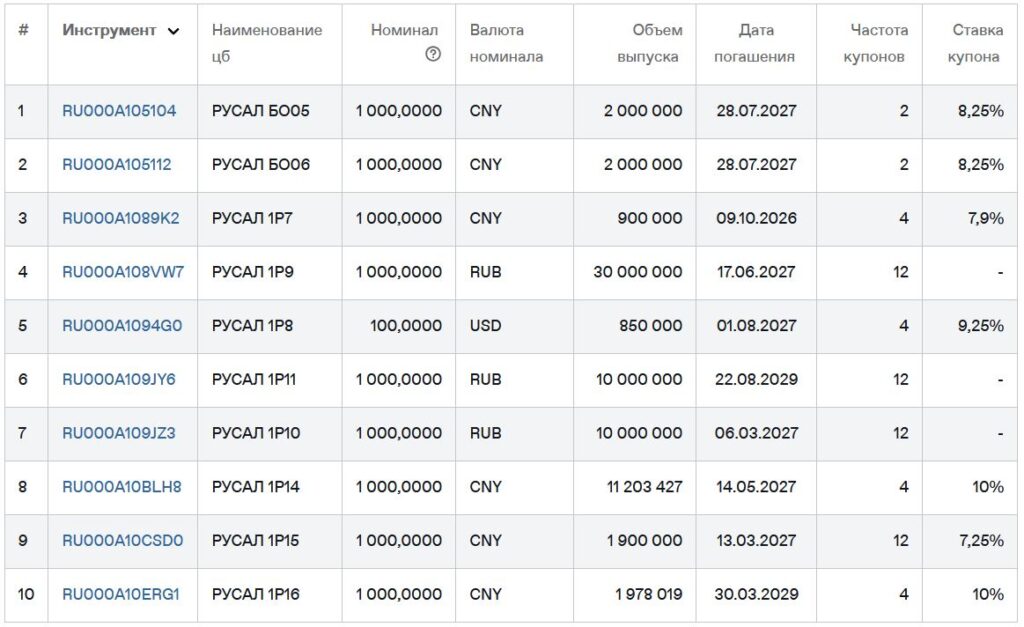
💼В обращении на Мосбирже 10 выпусков облигаций РУСАЛа (включая облигации РУСАЛ-Братск). Причем 6 из них — юаневые, один — в долларах, а до этого был один вообще в арабских дирхамах. Короче, РУСАЛ — главный любитель занимать на рынке чёрти в чём, только не в национальной валюте.
📍На все предыдущие выпуски я делал подробные обзоры. Уже 9 октября погашается Русал 1Р7 на 900 млн ¥ — очевидно, под его рефинанс и берётся новый займ.
📊Финансовые результаты РУСАЛ
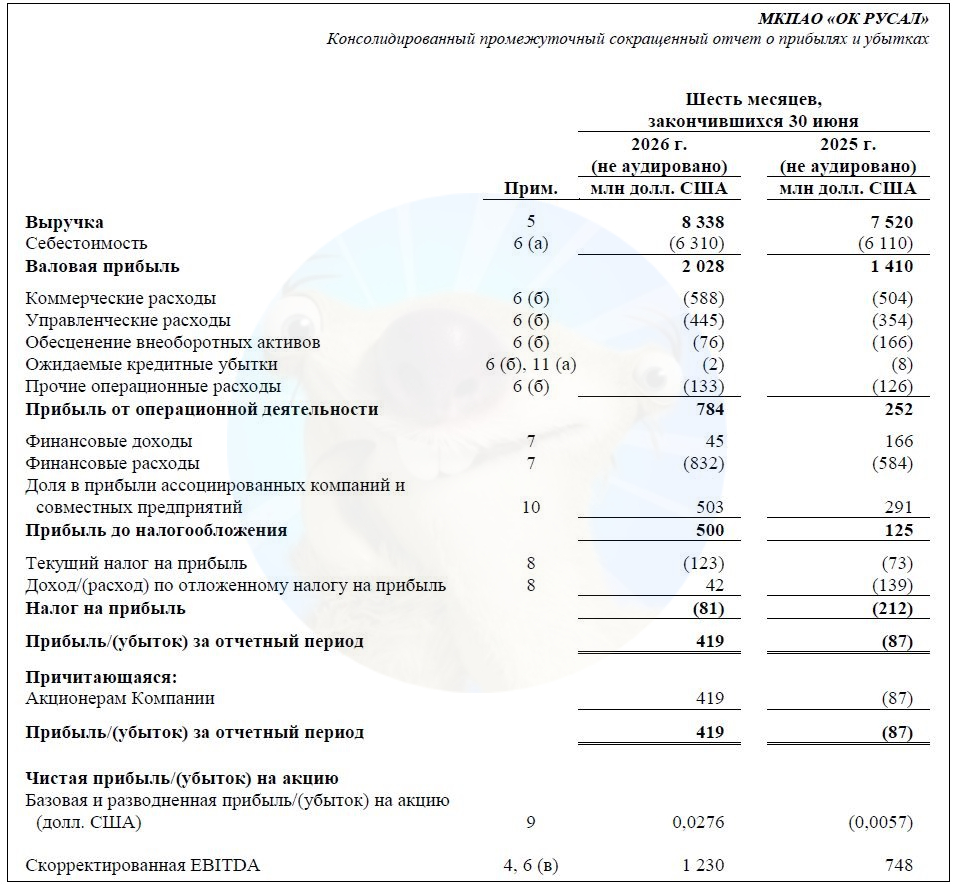
Смотрим ключевые цифры из отчета по МСФО за 6 мес. 2026:
🔼Выручка: 8,34 млрд $ (+10,9% г/г). Средние цены на алюминий выросли более чем на 33% г/г из-за конфликта на Ближнем Востоке и остановки заводов в Бахрейне и Катаре. Себестоимость продаж подросла лишь на 3,3% до 6,31 млрд $.
🔼Скорр. EBITDA: 1,23 млрд $ (+64,4% г/г). Рентабельность по EBITDA улучшилась до 14,7%.
🔼Чистая прибыль: 419 млн $ (в 1П25 был убыток 87 млн). Финансовые расходы при этом увеличились до 832 млн $ (+42% г/г).
💰Собств. капитал: 12,2 млрд $ (+3,7% за 6 мес). Активы подросли на 1,9% до 25,5 млрд. На счетах 1,04 млрд $ кэша (в конце 2025 было 1,55 млрд).
🔺Кредиты и займы: 8,59 млрд $ (+32% за 6 мес). Долговая нагрузка Чистый долг / EBITDA LTM снизилась до ~5,8х (в конце 2025 была ~7,6х).
⚙️Параметры выпуска
● Название: РУСАЛ-БО-001Р-17
● Номинал: 1000 ¥
● Купон: до 10,25% (YTM до 10,74%)
● Выплаты: 12 раз в год
● Срок: 1,5 года (540 дней)
● Без оферты и амортизации
● Рейтинг: А+ от АКРА и ЭкспертРА
● Выпуск для всех
👉Расчеты по выбору инвестора: в китайских юанях или в рублях по курсу ЦБ на дату выплат.
👉Организаторы: Газпромбанк, Альфа-Банк, ВТБ Капитал Трейдинг, Sber CIB, Совкомбанк.
⏳Сбор заявок — 9 октября, размещение — 13 октября 2026.
🤔Резюме: слишком короткий?
🔩Итак, РУСАЛ размещает локальные юаневые облигации сроком на 1,5 года с ежемесячным купоном в рублях, без амортизации и без оферты.
✅Крупный и известный эмитент. Один из глобальных и мощных игроков на мировом рынке алюминия, что подтверждается оценками рейтинговых агентств. Too big to fail, как говорится.
✅Улучшение финансовых показателей. Благодаря резкому росту цен на алюминий после начала конфликта на Ближнем Востоке, выручка и EBITDA подскочили вверх, а убыток сменился приличной прибылью.
Арбитражный суд Москвы только что отменил постановление ФАС в адрес РУСАЛа по поводу цен на алюминий. Это дополнительный позитив, хотя ФАС собирается обжаловать решение.
⛔Высокий долг. Нагрузка ЧД/EBITDA почти 6х. Чтобы сокращать долги, доходы должны стабильно расти. Но при нынешних кап. затратах, проблемах с денежным потоком и отсутствии нормальных дивов от Норникеля, это затруднительно. FCF составил -$633 млн из-за оттока средств в оборотный капитал. Потеря европейского рынка больно ударила по бизнесу.
⛔Короткий срок. Хотя ориентир купона достойный, из-за короткого срока не получится применить ЛДВ. При девальвации рубля, прибыль придется уменьшить на НДФЛ от валютной переоценки.
⛔Риск крепкого рубля. Если юань не будет расти в среднем хотя бы по 5-7% в год, то рублёвые корпоративные выпуски с тем же рейтингом принесут больше дохода.
💼Вывод: для меня выпуск коротковат (нет ЛДВ), чтобы быть интересным. Вряд ли с закредитованным РУСАЛом за 1,5 года случится что-то плохое, но я предпочитаю более долгосрочные валютные облиги от надежных эмитентов с рейтингом повыше.
Поэтому лично я в этот раз Дерипаске в долг не дам, тем более у меня в рюкзаке уже есть долларовый РУСАЛ 1Р8 и юаневый РУСАЛ БО-05.
Впрочем, если у кого-то есть серьезные опасения за судьбу рубля в ближайшие 1,5 года и хочется припарковать деньги именно в квази-китайские бонды, возможно это не самый плохой и [относительно] безопасный вариант.
👉Подписывайтесь на мой телеграм или MAX — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
☑️Меня можно читать: Телеграм | MAX | Дзен | Пульс | БКС Профит | Смартлаб